Inventario rotativo: definición, requisitos y beneficios
¡De la teoría a la práctica – conoce Timly ahora!

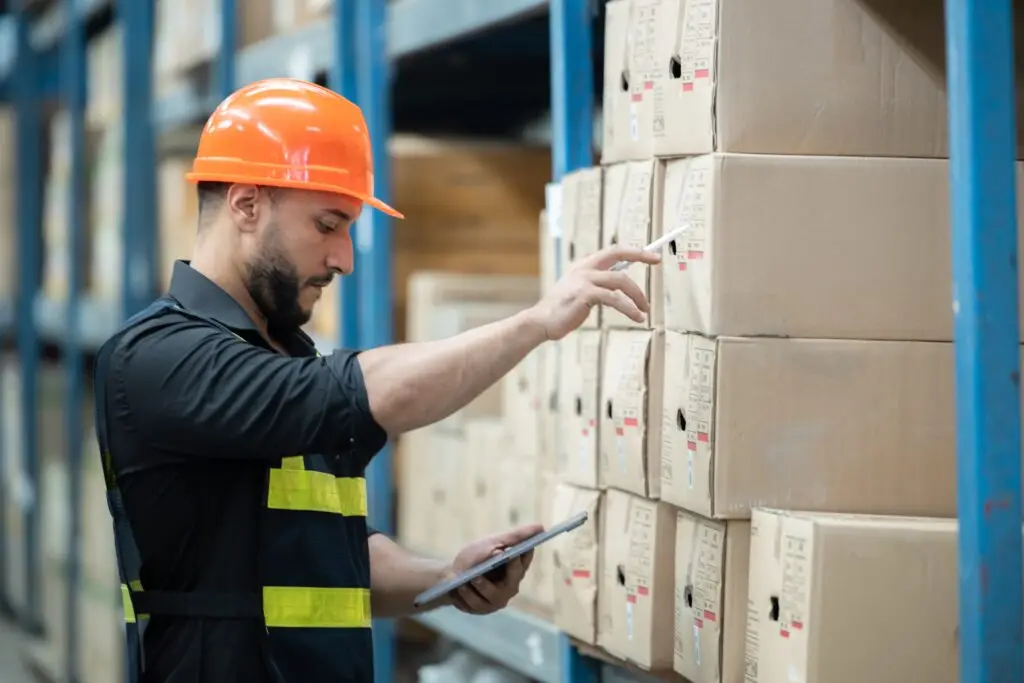
El inventario rotativo es una alternativa eficiente para las empresas que quieren controlar sus existencias sin detener el almacén. En vez de realizar inventarios físicos totales, el inventario rotativo o inventario cíclico consiste en contar solo una parte de las existencias cada vez, de modo que a lo largo de un ciclo se revisen todas las referencias, las más críticas con mayor frecuencia.
Esto reduce el tiempo y los recursos que exige cada recuento y facilita detectar diferencias a tiempo, sobre todo cuando se usan sistemas digitales de gestión como software ERP o soluciones especializadas como Timly.
¿Qué es un inventario rotativo?
Si te preguntas qué es un inventario cíclico o rotativo, se trata de un método de control que permite verificar las existencias sin necesidad de realizar un conteo físico total. En lugar de detener la operativa del almacén, se cuentan periódicamente productos o ubicaciones concretos según un calendario, de manera que todas las referencias se revisan a lo largo del ciclo. Esto facilita la trazabilidad, la precisión y el control interno.
Gracias al uso de herramientas digitales, este sistema puede reducir el tiempo y los recursos necesarios respecto al inventario físico tradicional.
Algunas empresas combinan el inventario rotativo con muestreo estadístico para estimar el total a partir de una parte representativa. Esa estimación se utiliza con fines de control operativo y auditoría interna, mientras que la valoración contable debe basarse siempre en registros unitarios y conciliados.
Nota técnica:
En la mayoría de los casos, inventario rotativo e inventario cíclico se usan como sinónimos, ya que ambos implican conteos parciales y periódicos del stock.
Diferencias frente a otros métodos de inventario
El control de inventarios puede aplicarse con distintos métodos, cada uno con ventajas y limitaciones según el tipo de negocio y las herramientas disponibles.
| Método | Descripción | Inconvenientes |
|---|---|---|
| Inventario periódico (recuento completo) | Recuento total de todas las existencias al cierre de cada periodo, normalmente una vez al año. | Suele requerir parar la actividad; es costoso y laborioso. |
| Inventario permanente | Registro continuo de entradas y salidas; precisa conteo físico de vez en cuando. | Necesita documentación y controles muy estrictos. |
| Inventario rotativo / cíclico | Conteos parciales y programados, por producto o zona, varias veces al año. | Exige planificación, un sistema fiable y formación del equipo. |
A diferencia de los métodos tradicionales, el inventario rotativo permite mantener un control actualizado sin interrumpir la operativa diaria, siempre que cumpla las normas contables y fiscales vigentes.
¿Cuándo implementar el inventario rotativo?
El inventario rotativo es especialmente recomendable para empresas con gran volumen de existencias, como fabricantes, mayoristas o distribuidores. Resulta ideal cuando no es posible detener la operativa para un conteo total o cuando los productos —por su naturaleza o alta rotación— dificultan un registro completo a la vez.
También es idóneo cuando se dispone de sistemas informáticos integrados, que permiten actualizar registros, agrupar mercancías y detectar discrepancias automáticamente.
- En materiales sensibles, perecederos o de alto valor, puede combinarse con inventarios físicos puntuales para reforzar la precisión y el control.
Requisitos legales del inventario rotativo
El Código de Comercio no menciona expresamente el inventario rotativo. Lo que exige es llevar una contabilidad ordenada (art. 25) y transcribir el inventario de cierre de cada ejercicio en el libro de Inventarios y Cuentas Anuales (art. 28). Por eso, el inventario rotativo puede aplicarse durante el año siempre que permita determinar con fiabilidad las existencias al cierre, deje constancia de lo contado y se apoye en un control interno adecuado. Conviene acordarlo con la asesoría o con los auditores.
Los registros deben reflejar la metodología, el calendario de conteos y los resultados obtenidos, y las diferencias se concilian con el stock registrado. La integración con software contable facilita la auditoría. Contablemente, cada artículo debe estar registrado y las agrupaciones no deben ocultar pérdidas, de modo que la información sea fiable e íntegra.
Formas de aplicar el inventario rotativo: organización y métodos estadísticos
El inventario rotativo se puede llevar a cabo de diferentes maneras según las necesidades y el tipo de productos gestionados.
Primero, es fundamental definir cómo se van a organizar los recuentos. Después, si la empresa lo combina con muestreo, se decide qué técnicas estadísticas se utilizarán para estimar el total a partir de las muestras.
¿Cómo se organiza el inventario rotativo?
Si te preguntas cómo se hace un inventario cíclico, existen distintos tipos de inventarios cíclicos y rotativos que pueden clasificarse según la frecuencia de conteo, la forma de agrupación de productos o la organización del almacén.
En la práctica, estas variantes se aplican de manera flexible según el tamaño y la operativa de cada empresa.
- Por categorías: se auditan primero los artículos de mayor valor o importancia estratégica.
- Por ubicación: los conteos se planifican por zonas concretas del almacén.
- Por frecuencia: se determina cada cuánto se revisa cada grupo de productos según su relevancia o rotación.
Técnicas estadísticas para extrapolar los datos (opcional)
Si el inventario rotativo se combina con muestreo, existen métodos reconocidos para estimar el stock total:
Estimación por media: se calcula el promedio de varias muestras y se proyecta al total del inventario.
Estimación por diferencia: se usa la diferencia entre la cifra registrada y la encontrada en la muestra para ajustar el saldo.
Estimación por razón: se extrapola el resultado comparando el tamaño de la muestra con el total gestionado.
Estimación por regresión: modelos matemáticos relacionan varias variables (ventas, movimientos, históricos) para obtener la estimación más precisa.
Además de los métodos convencionales y estadísticos, existen variantes y detalles prácticos que pueden determinar cómo se implementa el inventario rotativo en cada empresa.
El test secuencial
El test secuencial es una variante flexible donde la cantidad de muestras no se determina previamente, sino que se va ajustando a medida que se confirma la consistencia interna entre los resultados de cada ciclo.
Es especialmente útil para grandes volúmenes donde la eficiencia del personal es clave para el resultado final.
Inventario rotativo continuo o puntual
La periodicidad es un aspecto fundamental. El inventario rotativo puede programarse de forma continua, repartiendo los conteos durante todo el año, o de forma puntual, en periodos determinados.
- En el sistema continuo, los conteos se reparten a lo largo del año, mejorando el control y permitiendo detectar incidencias pronto.
- En el sistema puntual, los recuentos se concentran en periodos concretos, por ejemplo antes del cierre del ejercicio.
Beneficios del inventario rotativo y quién se beneficia
El inventario rotativo ofrece ventajas estratégicas:
- Menos tiempo y esfuerzo que con un recuento físico total, especialmente en empresas con alto volumen de operativa.
- Menor carga de personal por recuento y menos presión sobre los empleados, gracias a la planificación periódica y a la integración tecnológica.
- Menos errores por fatiga o falta de formación, porque pocos operadores capacitados pueden hacer conteos más pequeños y planificados.
- Menos interrupciones en los procesos logísticos y productivos, puesto que no requiere cierres masivos del almacén.
- Mejor análisis de datos y detección más rápida de diferencias para regularizar el inventario y ajustar las cuentas contables.
- Flujos logísticos más ágiles al aprovechar software de inventario conectado con compras, ventas y contabilidad.
El inventario rotativo beneficia sobre todo a empresas con grandes volúmenes de stock —fabricantes, mayoristas, supermercados o redes logísticas—. Combinado con conteos físicos en productos clave, mejora la precisión y la flexibilidad operativa.
Los sectores más avanzados se apoyan en la digitalización y la formación del personal para mantener procesos ágiles y conformes a la normativa.
Un ejemplo práctico:
Una empresa industrial con varios almacenes utiliza inventario rotativo integrado en su ERP. El sistema centraliza los conteos y permite detectar discrepancias, reduciendo trabajo manual y paros de producción. La siguiente comparativa resume las diferencias clave entre ‘inventario físico’ e ‘inventario rotativo’, destacando el impacto en eficiencia y costes.
| Criterio | Inventario físico | Inventario rotativo |
|---|---|---|
| Mano de obra requerida | Elevada en la fecha del recuento; necesita muchos empleados a la vez | Menor por recuento; el trabajo se reparte a lo largo del año |
| Necesidad de cierre del almacén | Frecuente, por acceso total a productos | Poco habitual; los conteos parciales permiten seguir operando |
| Fuentes de error | Mayor riesgo por la presión de tiempo y el volumen de datos | Menor volumen por conteo, con procesos definidos y personal formado |
| Requisitos IT | A menudo mínimos o dependientes de hardware | Apoyado por sistemas ERP y software digital |
Herramientas digitales para el inventario rotativo: requisitos y el valor de Timly
Para que el inventario rotativo sea eficiente y auditable, conviene apoyarse en una plataforma digital. Un software moderno debe centralizar todos los movimientos, simplificar la toma de inventario mediante dispositivos móviles y conectarse con sistemas ERP y de contabilidad.
Funciones clave incluyen:
- Base de datos centralizada de existencias y activos.
- Escaneo móvil con QR/códigos de barras para asignaciones/devoluciones y recuentos rápidos.
- Avisos al alcanzar la cantidad mínima y planificación de los recuentos.
- Conexión con ERP y contabilidad mediante API.
- Historial de movimientos que facilita las inspecciones y auditorías.
En este contexto, Timly digitaliza y centraliza la gestión del inventario rotativo en una única plataforma accesible desde web o móvil. Permite registrar entradas, salidas y traslados mediante códigos QR, configurar avisos por bajo stock y conservar el historial de movimientos, que facilita las auditorías internas.
Los datos se alojan en Alemania, en centros de datos con certificación ISO 27001, y la plataforma está pensada para facilitar el cumplimiento del RGPD. Puede conectarse con sistemas ERP y programas de contabilidad mediante API.
Preguntas frecuentes sobre el inventario rotativo
Un sistema digital permite agrupar productos por ubicación, programar los recuentos de cada ciclo y comparar lo contado con el stock registrado para detectar diferencias.
Sí. Muchas empresas combinan muestreos periódicos con recuentos físicos en artículos de alto valor o rotación y en ubicaciones críticas.
Depende de varios criterios: la rotación de cada referencia, su valor, su criticidad y el historial de discrepancias. Como referencia, las que más se mueven se cuentan con más frecuencia, de semanal a mensual, y las que menos, de trimestral a anual. Una referencia poco movida pero crítica puede necesitar contarse antes. El resto de tareas del calendario, del registro diario a la conciliación anual, está en estos consejos para gestionar el inventario.
Los errores comunes son una selección poco representativa de las referencias a contar, falta de documentación o de formación. Un software adecuado y procesos definidos los reducen.
Artículos relacionados

Buenas prácticas de gestión de inventario: rutinas y consejos para mejorarla
19 de octubre de 2026
Cómo hacer un inventario: guía completa sobre la toma de inventario
31 de julio de 2025
Inventario de un almacén: qué es, tipos, ejemplos y cómo hacerlo paso a paso
24 de marzo de 2026
Políticas de inventario: qué son, qué incluyen y ejemplos para tu empresa
23 de octubre de 2026
Inventario periódico: qué es, cómo se contabiliza y cuándo conviene
16 de octubre de 2026