Buenas prácticas de gestión de inventario: rutinas y consejos para mejorarla
¡De la teoría a la práctica – conoce Timly ahora!

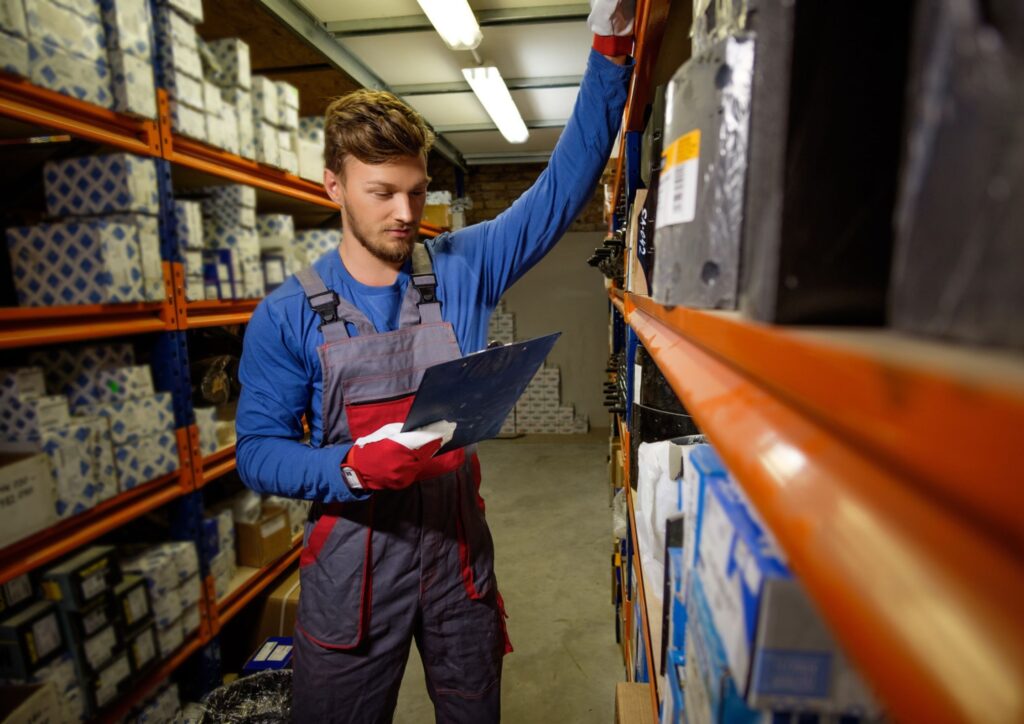
Las buenas prácticas de gestión de inventario son sobre todo rutinas: qué se anota en cada movimiento, qué se cuenta cada semana, qué se revisa cada mes y quién se encarga de cada tarea. Con un ritmo claro, mejorar el inventario deja de depender de un recuento puntual o de la memoria de alguien.
Las rutinas de inventario de un vistazo
Conviene separar cuatro verbos que se confunden a menudo. Registrar es anotar cada movimiento. Contar es verificar cantidades. Comprobar la disponibilidad es asegurarse de que una pieza crítica está donde debe estar. Conciliar es cruzar lo que dice el sistema con lo contado.
| Rutina | Ritmo orientativo | Responsable | Guía de referencia |
|---|---|---|---|
| Registrar entradas, salidas y traslados | En cada movimiento | Quien retira o recibe el material | Inventario permanente |
| Recibir y ubicar la mercancía | En cada entrega | Almacén | Método FIFO |
| Contar una parte del stock | De semanal a mensual | Almacén | Inventario rotativo |
| Comprobar la disponibilidad de piezas críticas | Antes de obras o paradas, o según el riesgo | Mantenimiento o jefe de obra | Optimización de inventarios |
| Revisar indicadores, roturas y compras urgentes | Mensual | Responsable de inventario | KPI de inventario |
| Revisar datos maestros, clasificación y reglas de reposición | De trimestral a anual | Responsable de inventario y compras | Análisis ABC |
| Conciliar y auditar | Anual, como referencia | Responsable de inventario y dirección | Auditoría interna |
La frecuencia adecuada depende del valor de las existencias, de su rotación, de su criticidad y del historial de discrepancias. Los intervalos de la tabla son orientativos y deben adaptarse a cada almacén. La clasificación ABC, por sí sola, no determina cuánto hay que contar.
Dos sectores ajustan estos ritmos. En una tienda, el recuento tiene que convivir con la apertura al público, algo que desarrolla la guía de gestión de inventario minorista. En una obra, las herramientas cambian de manos con frecuencia y conviene verificarlas al entrar y salir de cada obra, como explica la guía de control de herramientas y activos en obra.
Cada movimiento y cada entrega: registrar y recibir
Son las rutinas más frecuentes y las que alimentan a todas las demás. Si fallan aquí, los recuentos y los indicadores trabajan con datos erróneos.
Registrar al momento, no al final del día
Todas las demás rutinas dependen de este registro. Con un inventario permanente, cada entrada, salida y traslado queda anotado cuando ocurre, con su fecha y su responsable. Si anotar una salida obliga a volver a la oficina, esa salida acabará sin anotar.
Escanear una etiqueta QR con el móvil, en el propio almacén o en la obra, elimina ese paso intermedio. La guía de control de inventario detalla qué datos conviene exigir en cada operación.
Recibir y ubicar con un criterio de salida
Cada entrega se compara con el pedido y se etiqueta con su fecha de entrada. Si aplicas el método FIFO, se coloca de modo que lo más antiguo salga primero. Con artículos que caducan, el criterio de salida puede ser la fecha de caducidad (FEFO). Ambos criterios son independientes de cómo se valore el stock en contabilidad.
El material que vuelve de una obra o de una furgoneta se registra como devolución, con su fecha real. Conserva la fecha de entrada original para mantener la trazabilidad y se somete al criterio de salida que corresponda a ese material. Antes de reincorporarlo al stock disponible, comprueba su estado y su ubicación. Dar por hecho que una devolución es la más antigua, o que ya se puede usar, falsea el orden de salida y la disponibilidad.
Cada semana o cada mes: contar una parte y vigilar lo crítico
Estas dos rutinas llevan un ritmo parecido, pero responden a preguntas distintas: cuánto hay y si lo imprescindible está donde hace falta.
Contar un subconjunto, no todo el almacén
El inventario rotativo reparte los recuentos a lo largo del año en lugar de concentrarlos en una sola fecha. Para elegir qué contar primero conviene mirar cuatro señales: el valor de la referencia, lo que se mueve, lo que ocurriría si faltase y las diferencias de recuentos anteriores.
Una referencia barata que sale a diario puede necesitar más recuentos que otra cara que casi no se mueve. Por eso el análisis ABC ayuda a priorizar, pero no debería decidir solo el calendario. El recuento general de cierre, si tu empresa lo hace, puede llegar así con menos sorpresas.
Comprobar la disponibilidad no es contar
Contar verifica cuánto hay. Comprobar la disponibilidad verifica que lo imprescindible está donde se necesita, cuando se necesita.
Ejemplo hipotético: un servicio técnico tiene en el sistema 40 fusibles de un modelo concreto. El último recuento los encuentra todos, pero 30 están en una furgoneta que lleva dos semanas en otra obra. El recuento sale bien y el equipo que los necesita el lunes se queda sin ellos.
Para las piezas críticas, la comprobación se hace antes de una obra o de una parada, o con la frecuencia que marque el riesgo. La guía de optimización de inventarios explica cómo cruzar valor y criticidad para decidir qué regla corresponde a cada referencia.
Cada mes, cada trimestre y cada año: medir, revisar y conciliar
A medida que el ritmo se alarga, el foco pasa de las cantidades concretas a los datos y a las reglas con las que se decide.
Cada mes: leer los indicadores
Empieza por la exactitud del inventario. Si las cantidades registradas no coinciden con las físicas, indicadores como la cobertura o la rotación del stock pueden salir distorsionados. Después añade las roturas de stock y las compras urgentes del mes.
Consejo práctico
Repasa qué referencias aparecen en las compras urgentes. Si predominan las baratas, tus reglas probablemente protegen el valor del inventario, pero no su criticidad. Los cálculos de cada indicador están en la guía de KPI de inventario.
Cada trimestre: revisar datos y reglas
Los parámetros de reposición envejecen cuando cambian el consumo, un proveedor o el ritmo de las obras. Para las referencias importantes conviene comprobar cada trimestre tres datos:
- el consumo registrado
- el plazo que han tardado de verdad las últimas entregas
- todas las ubicaciones donde hay existencias, incluidas furgonetas y obras.
En el resto de referencias, la frecuencia puede ajustarse a su valor, su rotación, su criticidad y su historial de discrepancias.
Con esos datos al día, se pueden recalcular el punto de pedido y el stock de seguridad, y actualizar la clasificación. El análisis de la demanda explica cómo distinguir una demanda baja de una rotura de stock en el histórico.
Cada año: conciliar y auditar
Una vez al año, como referencia, se puede hacer un recuento general para conciliar las existencias físicas con el sistema. Si se trabaja con recuentos parciales, conviene revisar sus resultados y conciliar las referencias contadas.
En ambos casos, las diferencias se documentan con sus posibles causas. El alcance y la frecuencia deben adaptarse a las necesidades de la empresa y a lo que acuerde con su asesoría contable. La guía para hacer un inventario incluye las listas de verificación para el día del recuento general.
Si lo que quieres revisar son los controles y las responsabilidades, y no solo las cantidades, el marco adecuado es la auditoría interna. Ambas revisiones se complementan, pero no son lo mismo.
Quién hace qué en el control de inventario
Una rutina sin responsable acaba por no hacerse, y cada rol entrega algo al siguiente. Quien retira material registra el movimiento, el almacén cuenta y el responsable de inventario investiga las diferencias. Compras aporta los plazos reales de los proveedores para recalcular las reglas. Mantenimiento o los jefes de obra deciden qué piezas son críticas, porque son quienes las usan.
Dos consejos completan el reparto. Documenta el procedimiento en una página que todo el equipo pueda consultar y forma a cada persona en lo que le toca registrar. Limita además quién puede ajustar existencias y deja constancia de cada ajuste, de modo que toda diferencia tenga un autor y una fecha.
Qué debe registrar una herramienta para sostener estas rutinas
Con pocas referencias y una sola ubicación, una hoja de cálculo basta para empezar. El problema aparece cuando varias personas registran movimientos desde almacenes, furgonetas y obras.
- Entonces cada rutina de la tabla le pide algo concreto a la herramienta:
- Registrar: identificar artículos y ubicaciones con etiquetas QR y anotar cada salida escaneando con el móvil.
- Contar: preparar el recuento por ubicación o por persona y comparar lo encontrado con lo registrado.
- Comprobar: fijar cantidades mínimas por ubicación y recibir un aviso cuando se alcanzan.
- Medir y revisar: conservar el historial de movimientos de cada referencia, de donde sale el consumo real.
- Conciliar: pedir a cada persona que confirme los activos que tiene asignados.
Timly facilita estas cinco tareas desde una misma vista de almacenes, vehículos y obras. No sustituye al ERP ni al programa de contabilidad, donde se valora el stock. Su función es aportar el registro fiable del que parten las demás rutinas.
Cuatro puntos donde suelen romperse las rutinas
- Contar con los movimientos abiertos. Si el almacén sigue entregando durante el recuento, la misma mercancía puede contarse dos veces o no contarse. Cierra o separa por fecha los movimientos de ese día, como indica la guía de inventario periódico.
- Dejar salidas sin anotar. El sistema muestra más stock del que hay, y cualquier análisis posterior parte de un consumo inferior al real.
- Tratar igual todo el catálogo. Un recorte lineal reduce el stock justo donde había menos margen. Prioriza por valor y criticidad.
- Fijar una regla y no volver a mirarla. Los mínimos y máximos pierden sentido cuando cambian el consumo o el proveedor, y para eso existe la revisión trimestral.
Por dónde empezar: tres rutinas para esta semana
No hace falta implantar todo el calendario a la vez. La pregunta útil es qué rutina falta hoy en tu almacén. Si en el último recuento no supiste explicar ni una diferencia, el primer paso es registrar cada salida en el momento. Si lo registrado cuadra, cuenta las referencias que más compras urgentes generan. Si ya cuentas con regularidad, fija una fecha mensual para revisar la exactitud y las roturas.
Anota quién se encarga de cada rutina. Después, añade una nueva cuando la anterior funcione sin que nadie tenga que recordarla.
Preguntas frecuentes sobre buenas prácticas de gestión de inventario
La guía de KPI de inventario detalla ocho. Para empezar bastan cinco: exactitud del inventario, rotación, días de cobertura, nivel de servicio y tasa de rotura de stock. La merma y el coste de almacenamiento se añaden cuando el negocio lo pide, por ejemplo con perecederos o con espacio caro.
Cuatro cosas: identificar cada artículo con un código único, saber en qué ubicación está, anotar cada movimiento y fijar el nivel a partir del cual se repone. Sobre esa base se apoyan los recuentos y los indicadores. El modelo de inventario explica cómo estructurar esos datos y qué campos incluir como mínimo.
Los más habituales son tres. El inventario permanente actualiza el stock con cada movimiento. El periódico determina las existencias con un recuento físico completo al final del periodo establecido, en lugar de actualizar el saldo de forma continua. El rotativo cuenta una parte cada vez. También puede utilizarse el muestreo para comprobar una parte de las existencias y, cuando el diseño de la muestra lo permite, estimar el conjunto. Los métodos pueden combinarse.
Artículos relacionados
Inventario de un almacén: qué es, tipos, ejemplos y cómo hacerlo paso a paso
24 de marzo de 2026
Cómo hacer un inventario: guía completa sobre la toma de inventario
31 de julio de 2025
Control de inventario: qué es, métodos y cómo optimizar tus KPIs
2 de abril de 2026
¿Qué es un inventario? Significado, ejemplos y gestión completa
17 de diciembre de 2025
Modelo de inventario: qué es, tipos, ejemplos y plantilla para empresa
17 de junio de 2026