Cómo hacer un inventario: guía completa sobre la toma de inventario
¡De la teoría a la práctica – conoce Timly ahora!

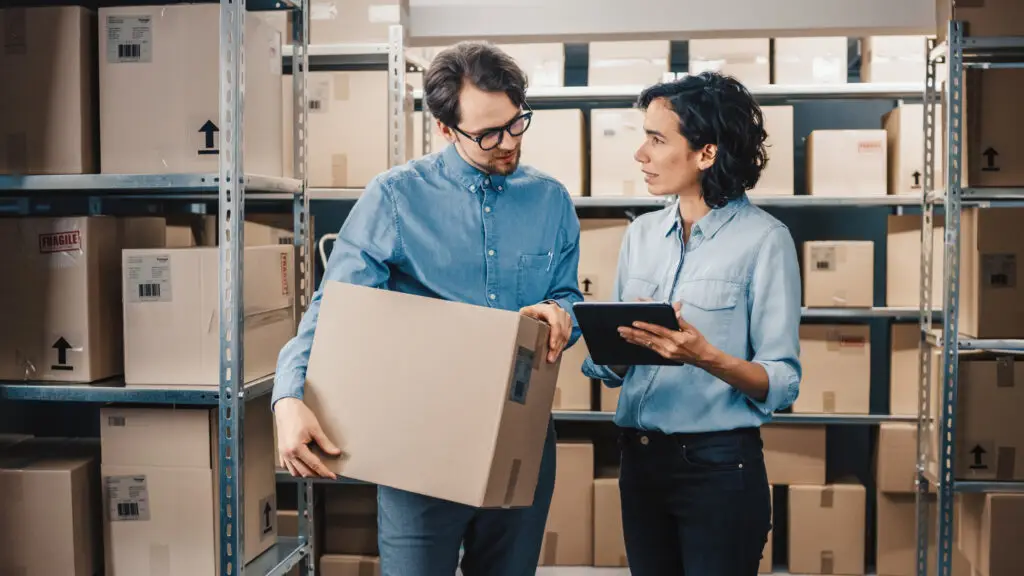
Saber cómo hacer un inventario correctamente es esencial para cualquier empresa. La toma de inventario, o recuento de inventario físico, registra y valora todos los activos y pasivos de la organización en una fecha concreta.
El objetivo principal de hacer inventario es garantizar la máxima precisión contable, comparar los valores reales con los teóricos y mantener la transparencia patrimonial.
Aunque tradicionalmente se realizaba a mano, cada vez más empresas optan por hacer inventario digitalmente, utilizando software en la nube y herramientas con códigos QR que simplifican y agilizan todo el procedimiento.
¿Qué es la toma de inventario?
La toma de inventario forma parte del ciclo contable anual de toda empresa. Su propósito es revisar, contar y valorar todos los bienes materiales e inmateriales, garantizando que los registros coincidan con la realidad física.
Según el Código de Comercio español (artículos 25 y 28), todo empresario debe llevar un libro de Inventarios y Cuentas Anuales. Este libro se abre con el balance inicial detallado de la empresa e incluye el inventario de cierre de cada ejercicio y las cuentas anuales (art. 34). Esta obligación contable asegura la transparencia financiera y sirve de base para el balance anual.
El proceso puede realizarse de dos formas:
- Manual o físico, mediante conteos directos de existencias.
- Digital o automatizada, integrando los datos en un sistema de gestión de inventario o software especializado.
Mientras la toma de inventario confirma los datos en una fecha concreta, inventariar implica mantener un registro de activos actualizado de forma continua, como ocurre en un inventario permanente. Ambos procesos son complementarios y necesarios para una gestión empresarial precisa.
| Concepto | Significado |
|---|---|
| Toma de inventario | Recuento físico y valoración de los bienes (proceso puntual) |
| Inventariar / Inventariación | Registro continuo y digital de los activos (proceso permanente) |
| Inventario | Resultado documentado del proceso (listado detallado y valorado) |
¿Por qué la toma de inventario es importante?
La toma de inventario físico no solo cumple con la exigencia normativa, sino que además es fundamental para detectar errores, pérdidas o anomalías en los registros contables.
Sin una verificación periódica, las empresas corren el riesgo de presentar datos inexactos, sufrir discrepancias en sus balances o enfrentarse a problemas durante una auditoría.
Además, la toma de inventario permite:
- Identificar diferencias entre los registros contables y los bienes reales.
- Controlar mejor las existencias, los activos y los materiales.
- Planificar compras y reposiciones con mayor eficiencia.
- Reducir costes y minimizar los riesgos de responsabilidad.
En definitiva, hacer inventario y mantener una inventariación digital o permanente actualizada son prácticas esenciales tanto para el cumplimiento legal como para una gestión empresarial ordenada, precisa y transparente.
¿Cuándo debe realizarse la toma de inventario?
Existen tres momentos típicos en los que se debe realizar la toma de inventario:
- Inventario inicial: al iniciar la actividad económica.
- Inventario periódico: recuento completo al cierre de cada periodo, normalmente el del ejercicio contable.
- Inventario extraordinario: cuando ocurren eventos importantes como fusiones, siniestros o mudanzas.
Las empresas con un alto volumen de stocks suelen utilizar inventarios permanentes, donde los movimientos de bienes se registran de forma continua. Esto reduce la necesidad de grandes recuentos anuales y mejora la exactitud de los datos.
Tipos de toma de inventario
Existen diferentes tipos de toma de inventario según el momento en que se realiza, el grado de automatización y la metodología empleada.
Inventario a una fecha determinada
La toma de inventario a una fecha determinada, también denominado inventario en fecha fija, es la forma clásica de realizar el inventario.
Tiene lugar en la fecha del cierre contable, normalmente el 31 de diciembre. Durante este procedimiento, todas las existencias se cuentan, miden o pesan físicamente.
- Alta precisión y trazabilidad.
- Se integra fácilmente en la contabilidad anual.
- Requiere mucho personal y tiempo.
- Puede implicar interrupciones en la actividad empresarial.
Recuento en fecha cercana al cierre
Cuando no es posible contar justo en la fecha de cierre, el recuento puede hacerse unos días antes o después. En ese caso hay que conciliar las entradas y salidas ocurridas entre la fecha del recuento y la del cierre para obtener las existencias al cierre.
Cuánto margen es razonable depende del volumen de movimientos de la empresa. Conviene acordarlo con la asesoría o con los auditores.
- Más flexible y fácil de organizar.
- Personal más disponible para el recuento.
- Ajustes adicionales necesarios para el balance.
- Mayor riesgo de errores por movimientos intermedios.
Inventario permanente
En el inventario permanente, el control de los stocks se lleva a cabo de manera continua. La empresa registra de forma permanente todas las entradas y salidas de mercancías dentro de su sistema de gestión o software de inventario.
Gracias a ello, el inventario se mantiene siempre actualizado, y la verificación física puede realizarse en cualquier momento del año.
- No interrumpe la actividad empresarial.
- Información actualizada durante todo el año.
- Mayor carga organizativa y control constante del sistema de inventario.
- Requiere supervisión constante y buena infraestructura informática.
Inventario por muestreo
En empresas con grandes volúmenes de existencias, puede aplicarse el inventario por muestreo. En este método, solo se comprueba una parte representativa de los bienes, cuyos resultados se extrapolan mediante técnicas estadísticas para estimar el valor y la cantidad total del inventario.
Su uso depende de que el sistema de existencias sea fiable y verificable, y conviene acordarlo con la asesoría o los auditores. El resultado debe sostener el inventario de cierre que recoge el libro de Inventarios y Cuentas anuales.
El inventario por muestreo puede reducir el esfuerzo operativo y permite realizar verificaciones eficientes. Además, puede combinarse con otros tipos de inventario (a una fecha determinada, en fecha cercana al cierre o permanente) para reforzar la fiabilidad del control interno y de las auditorías.
| Tipo de toma de inventario | Característica principal | Ventajas | Desventajas |
|---|---|---|---|
| Inventario a una fecha determinada | Recuento en la fecha de cierre contable | Muy preciso y verificable | Requiere mucho tiempo y personal |
| Recuento en fecha cercana al cierre | Se realiza unos días antes o después del cierre y se concilia con los movimientos intermedios” | Flexible y logísticamente más sencillo | Es necesario ajustar los valores al cierre contable |
| Inventario permanente | Registros actualizados de forma constante en el sistema | No requiere parar la actividad empresarial | Depende de una buena infraestructura informática |
| Inventario por muestreo | Cálculo estimado mediante técnicas estadísticas | Rápido y eficiente con grandes volúmenes | Precisión limitada según la calidad de la muestra |
Métodos de toma de inventario
Existen diferentes tipos de métodos de control de inventarios, incluyendo el inventario físico, contable y digital, cada uno con ventajas y requisitos específicos según el tipo de activo.
¿Cómo hacer un inventario a mano?
En la toma de inventario físico, los bienes y activos tangibles se cuentan, miden o pesan manualmente. Este método se aplica especialmente a existencias de almacén, maquinaria, herramientas o equipos industriales.
Para agilizar el proceso se usan listas de conteo, escáneres de códigos de barras y smartphones, que facilitan el registro y reducen errores.
Es esencial contar con un método estructurado y planificación clara, especialmente en empresas con grandes volúmenes de stock, así como suficiente personal, ya que el conteo puede ser repetitivo y exigente físicamente.
¿Cómo hacer un inventario contable?
El inventario contable, también llamado documental, se aplica a activos inmateriales que no pueden contarse físicamente, como cuentas bancarias, derechos de cobro, deudas o inversiones financieras.
El recuento se basa en la verificación documental de los registros contables y administrativos, usando extractos bancarios, justificantes y libros de contabilidad. Debido al conocimiento técnico que requiere, suele estar a cargo de profesionales especializados o auditores, que garantizan la fiabilidad de los datos del balance.
¿Cómo hacer un inventario digital?
Hoy en día, muchas empresas buscan cómo hacer un inventario digital para agilizar el proceso y reducir errores. Con software en la nube, como Timly, se pueden registrar, actualizar y almacenar datos en tiempo real.
Durante la toma digital, los activos se escanean con códigos QR o de barras mediante móviles o tablets, permitiendo una asignación automática y precisa de cada bien. Estos sistemas facilitan el control de grandes volúmenes de activos y concentran toda la documentación en un único entorno digital.
- Este método combina las ventajas del inventario físico y contable: los datos tangibles y documentales se integran en un mismo sistema digital, reduciendo errores, eliminando duplicidades y optimizando recursos humanos y materiales.
¿Cómo hacer un inventario? Paso a paso
Aprender a realizar inventario correctamente es esencial para cualquier empresa. El inventario manual presenta varios inconvenientes como riesgo alto de errores humanos (conteos duplicados, cálculos incorrectos), tareas tediosas y repetitivas, dificultad para documentar y actualizar datos, o listas ilegibles o extraviadas.
A continuación, se presenta un enfoque paso a paso que ayuda a garantizar precisión, eficiencia y trazabilidad. Al final encontrarás una checklist completa para el recuento:
Planificación y organización del tiempo
- Definir fecha de inventario y áreas implicadas.
- Establecer responsabilidades de cada equipo.
- Comprobar disponibilidad de personal y recursos (escáneres, listas, dispositivos móviles, etc.).
Preparación de la toma de inventario
- Ordenar y despejar zonas de almacén.
- Revisar y actualizar etiquetas, códigos y señalizaciones.
- Preparar listas de recuento o dispositivos móviles con apps necesarias.
- Formar al personal y asignar responsabilidades.
Ejecución del inventario
- Contar, medir o pesar bienes y materiales. Cuando se hace un inventario, es especialmente útil saber cómo hacer un inventario de material de manera precisa y organizada.
- Registrar datos en listas de conteo o aplicaciones digitales.
- Usar escáneres de códigos de barras o apps para mayor precisión.
Valoración y documentación
- Valorar las existencias por su coste (precio de adquisición o coste de producción). Para existencias intercambiables, el método general es el precio medio ponderado; la guía de valoración de existencias explica los métodos del PGC y cuándo procede una corrección por deterioro.
- Crear la lista de inventario con todos los activos y unidades verificadas.
- Realizar controles aleatorios para validar coherencia del conteo.
Verificación y corrección de datos
- Comparar existencias físicas con registros contables.
- Analizar causas de discrepancias (errores, faltantes, deterioros).
- Aplicar correcciones necesarias en el sistema de inventario o ERP.
Checklist de inventario para una toma exitosa: antes, durante y después
Una buena checklist de inventario no se limita a listar tareas: cada punto debe poder verificarse, compararse con los registros del sistema y documentarse. Así queda un historial claro para auditorías y para detectar errores que se repiten.
Puedes descargar la checklist de preparación del inventario físico (PDF) y la checklist de recuento de inventario (PDF) como base para tu propio recuento.
- Antes del recuento
- Planificar fecha, zonas y responsables, y designar un coordinador.
- Ordenar y señalizar las áreas de conteo.
- Revisar etiquetas, códigos y ubicaciones.
- Preparar listas de recuento o dispositivos móviles con la app instalada.
- Formar al personal y explicar cómo se registran las diferencias.
- Durante el recuento
- Contar por zonas (almacén, pasillo, estantería) para no omitir ni duplicar artículos.
- Registrar por artículo: código o ID, ubicación, cantidad en el sistema, cantidad contada y estado.
- Anotar el motivo de cada diferencia en el momento, no al final.
- Realizar controles cruzados y recuentos parciales aleatorios.
- Después del recuento
- Comparar el recuento con los registros del sistema o del ERP.
- Investigar las diferencias y corregirlas en el sistema.
- Obtener la validación del responsable (firma y fecha).
- Archivar la checklist como evidencia para auditorías internas y externas.
Requisitos técnicos: la checklist del sistema antes del recuento
- Antes de empezar
- Dispositivos: escáneres, lectores o tablets cargados y funcionando.
- Software y conexión: acceso a la app, conectividad en todas las zonas y copia de seguridad reciente.
- Integraciones: sincronización con el ERP u otros sistemas comprobada.
- Permisos: cada persona con el nivel de acceso adecuado.
- Procedimiento: instrucciones del proceso al alcance de todo el equipo.
Adaptar la checklist a cada sector
No existe una checklist válida para todos los negocios. Estos son los puntos que suelen cambiar:
- Puntos específicos por sector
- Comercio: rotación alta, campañas, productos de temporada y exposición en tienda.
- Hostelería y restauración: fechas de caducidad, lotes y requisitos de seguridad alimentaria.
- Almacén: control por zonas, entradas y salidas, y conciliación de envíos.
- Construcción y servicios técnicos: estado de herramientas y maquinaria, propiedad o alquiler, y fechas de mantenimiento.
Ventajas de un inventario digital y cómo Timly lo optimiza
Cada vez más empresas sustituyen la toma de inventario manual por la digital, integrando los resultados directamente en sistemas centrales. Para empresas con poco tiempo, esto permite aprender cómo hacer un inventario rápido usando escáneres, aplicaciones móviles o software especializado, manteniendo precisión y trazabilidad.
El inventario digital simplifica todo el proceso, haciéndolo más rápido, preciso y fiable. La digitalización permite:
- Captura automática de datos mediante códigos QR o de barras, eliminando apuntes manuales
- Actualización en tiempo real y sincronización centralizada de activos
- Flexibilidad operativa, usando dispositivos móviles disponibles en la empresa
- Eliminación del papel, evitando duplicidades y pérdida de información
- Análisis más ágil a partir del historial de movimientos
Un software especializado como Timly centraliza la gestión de inventarios, integrando activos físicos y datos documentales en un único sistema. Durante la toma de inventario, cada activo se registra escaneando su código, favoreciendo la trazabilidad y la fiabilidad.
Funciones adicionales incluyen el registro digital de existencias, el seguimiento integral de los bienes durante su ciclo de vida, la planificación de mantenimientos e inspecciones y la integración con sistemas ERP u otras herramientas de gestión.
Así, el inventario digital no solo agiliza el proceso, sino que aumenta la precisión y facilita la documentación para auditorías.
¿Te gustaría ver cómo podría funcionar en tu empresa? Reserva una demostración gratuita con Timly y prueba el programa para hacer inventario en directo con tus casos de uso.
Conclusión: La digitalización hace más eficiente la toma de inventario
La toma de inventario es mucho más que una obligación legal: constituye un elemento esencial de la gestión empresarial transparente y responsable. Tanto si se realiza a una fecha determinada, de forma permanente o mediante procesos digitales, su objetivo siempre es el mismo: garantizar una valoración precisa de las existencias y reflejar fielmente la situación patrimonial de la empresa.
Con herramientas digitales como Timly, el inventario se convierte en una ventaja estratégica. Las empresas que digitalizan sus procesos obtienen mejor calidad de datos, menor coste operativo y mayor eficiencia en la gestión de activos.
La toma de inventario del futuro será digital, eficiente y totalmente transparente, y Timly ofrece la plataforma ideal para acompañar a las organizaciones en esta transformación.
Preguntas frecuentes sobre cómo hacer un inventario
Hacer inventario consiste en registrar de manera exacta todos los activos y pasivos de una empresa en una fecha determinada.
Los principales son cuatro: inventario a una fecha determinada, recuento en fecha cercana al cierre, inventario permanente e inventario por muestreo.
Se planifica, se cuentan o valoran los bienes, se documentan los resultados y se comparan con los registros contables.
Según el Código de Comercio, el libro de Inventarios y Cuentas anuales se abre con el balance inicial detallado e incluye el inventario de cierre de cada ejercicio. Con un inventario permanente, los recuentos físicos pueden repartirse durante el año, pero las existencias al cierre siguen formando parte de ese inventario.
Hacer un inventario a mano consiste en contar y registrar físicamente todos los bienes usando listas o hojas. Es útil para empresas pequeñas, aunque es más lento y propenso a errores que un inventario digital.
Para inventariar una tienda, se cuentan todos los productos por secciones, se registran cantidades y se comparan con los registros contables para detectar faltantes o errores.
Permite automatizar el proceso, reducir errores y disponer de datos en tiempo real integrados con el sistema de gestión empresarial.
Una checklist de inventario debe cubrir tres fases. Antes del recuento: planificación, responsables, preparación de zonas y dispositivos. Durante el recuento: conteo por zonas y registro de la cantidad esperada, la cantidad contada y el estado de cada artículo. Después: comparación con el sistema, análisis de las diferencias y validación del responsable.
Artículos relacionados

¿Qué es un inventario? Significado, ejemplos y gestión completa
17 de diciembre de 2025
Buenas prácticas de gestión de inventario: rutinas y consejos para mejorarla
19 de octubre de 2026
Plantilla de inventario en Excel y PDF: modelo, ejemplos y recomendaciones
10 de diciembre de 2025
Inventario de un almacén: qué es, tipos, ejemplos y cómo hacerlo paso a paso
24 de marzo de 2026
Cobertura de stock: fórmula y cálculo de los días de inventario
22 de octubre de 2026
Inventario periódico: qué es, cómo se contabiliza y cuándo conviene
16 de octubre de 2026